
 首页
这几天媒体界的大事,就是辗转沪深两市多年还没有上市的界面财联社,终于由新华传媒(600825)“左口袋卖到右口袋”的方式100%收购股权,完成“曲线上市”。
新华传媒控股方是上海报业集团,界面财联社背后控股方也是上海报业集团,所以这是一笔关联交易。
目前为止,新华传媒只披露了关联交易的预案,但已经连续三个涨停,因为界面财联社的业绩实在太好了,利润远远超过新华传媒。
披露出来的财务数据,新华传媒2024年的归母净利润是4045.82万元,2025年的归母净利润4225.78万元,2026年上半年3276.49万元。
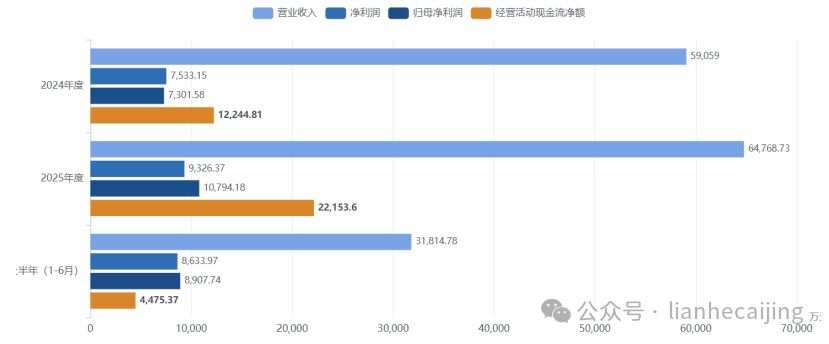
而界面财联社2024年的归母净利是7301.58万元,2025年是1.08亿元,2026年上半年8907.74万元。
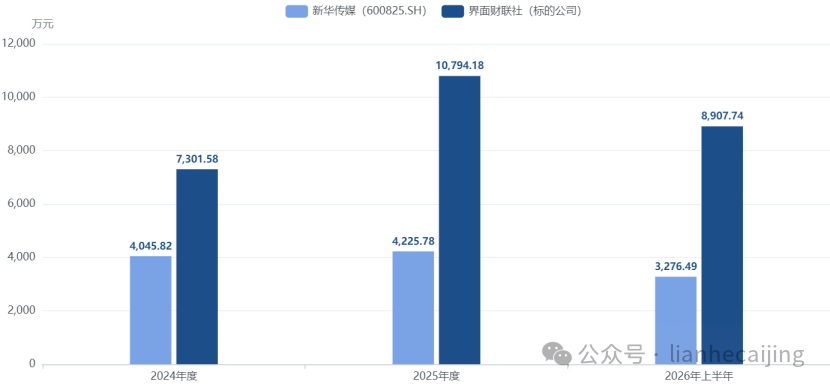
(归母净利润 )
关于经营活动产生的现金流量净额,新华传媒2024年是1.45亿元,2025年1.59亿元,2026年上半年7257.56万元。
界面财联社现金流2024年是1.22亿元,2025年2.22亿元,2026年上半年4475.37万元。
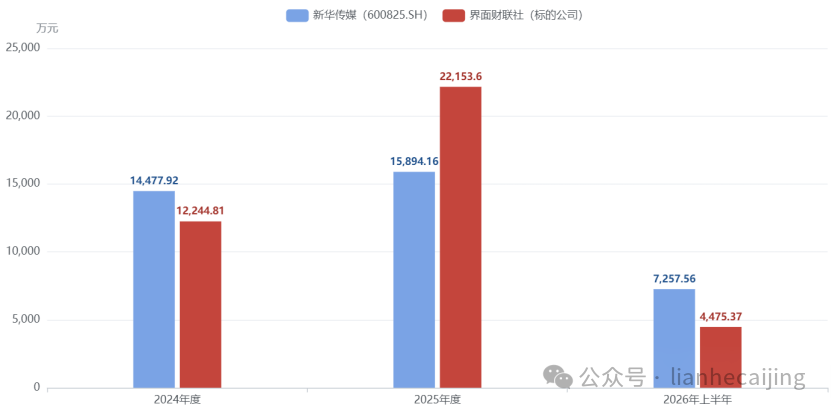
(现金流)
这里就出现一个比较鲜明的对比,界面财联社两年半的净利远超新华传媒,但2026年上半年的现金流只是2024年的36.5%,2025年的20.2%。净现比(经营现金流/净利润)从1.63、2.37骤降至0.52。
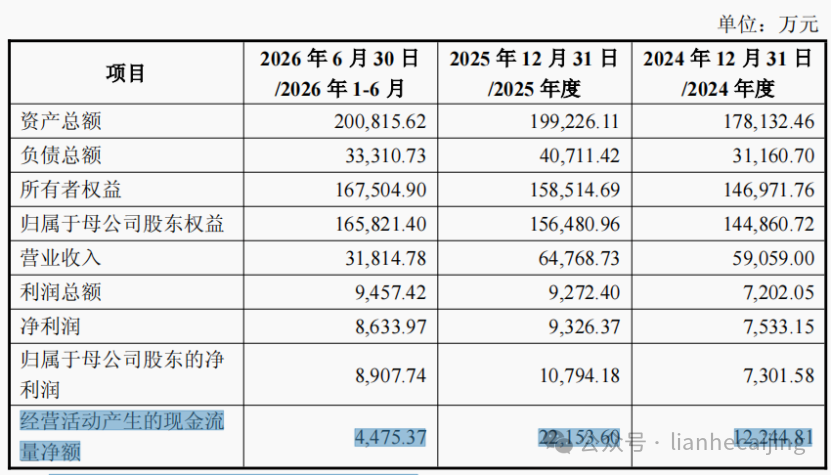
如果按照小学数学的简单思维单纯从界面财联社的营收、净利来看,2026年上半年营收差不多是前两年的一半上下,利润却已经追平甚至超过前两年,那么现金流不说和前两年持平,至少也是前两年的一半左右。
但披露的数据2026年上半年界面财联社的现金流远低于“前两年的一半”这个简单逻辑。
有这么几种可能,权当猜测分析。
·预收/应付款项的"镜像效应"(本期负债收缩)
2025年负债激增9550.72万元(+30.7%)与当年净现比高达2.37互相印证:很可能存在大额经营性负债流入——典型如合同负债/预收账款(C端VIP订阅通常预收年费;商业信息服务按项目预收)、应付账款与应付费用增加。这类流入“收现在前、收入确认在后”,把2025年的现金流推到利润之上。2026年上半年,这部分负债集中消化:预收转确认收入(推高利润但不再有新现金流入)、应付款项以现金偿付(直接流出)。利润与现金流在此机制下互为镜像:2025年现金流好于利润,2026年利润好于现金流。
·应收账款随收入确认扩张
标的公司B端客户为券商、银行、保险、基金等金融机构,预案披露其采购与结算流程长、接口服务与定制服务按合同后置收款;广告与商业信息服务亦按排期/节点后置回款。收入确认(权责发生制)与回款(收付实现制)天然错期。若2026年上半年收入确认加速而回款周期未同步缩短,应收账款存量随之膨胀,直接侵蚀经营现金流。预案未披露应收账款余额,本机制无法直接验证,但与B端商业模式高度吻合。
·2025年现金流的高基数含“前置/一次性”成分
2025年经营现金流2.22亿元是净利润的2.37倍,超出稳定经营可解释的常态区间。即便扣除折旧摊销等非付现成本,当年营运资本贡献估计仍在1亿元上下(测算值,含假设)。其中若含预收款激增、政府类补助先收后确认、往来款回收等一次性或前置性流入,则2026年上半年现金流的回落带有“还账”性质——4475.37万元的绝对水平不能简单线性外推为全年常态,同理2025年的2.37倍净现比也不宜作为基准。
更为通俗说来,媒体的特性决定了业绩的调节是一种常态化运作。
媒体最大收入来源是广告投放合作,这也是现金流的主要保障。有的合作,客户在当年已经确认并且打款,但报表上会做成为下一年度的合作,已达到前后年的均衡,则现金流在上一年,营收会确认到下一年,相应的利润也会调节。
有的合作,客户已经确认,也计入当年的合作名单,但是客户账期长,第二年才打款,则营收落在上一年,现金流计入到下一年。
还有的合作,计入当年的业绩,算入当年的营收,但和客户约定下一年打款。
就像新华传媒,2025年上半年的现金流还是-2761.86万元,全年就回正到1.59亿元,说明该公司现金流高度集中于下半年(教材教辅发行结算季节性);界面财联社2026年上半年现金流偏低,也存在类似的季节性成分,不宜简单年化。
以上种种,目前都只能是猜测性分析,毕竟新华传媒披露的只是预案,未披露投资活动现金流与利润表构成。
(责任编辑:朱晨辉)
数据分析
热门新闻

 京公网安备11011502038536号